

Philippe Boucly : « La filière hydrogène entre dans une phase de maturation et de consolidation »
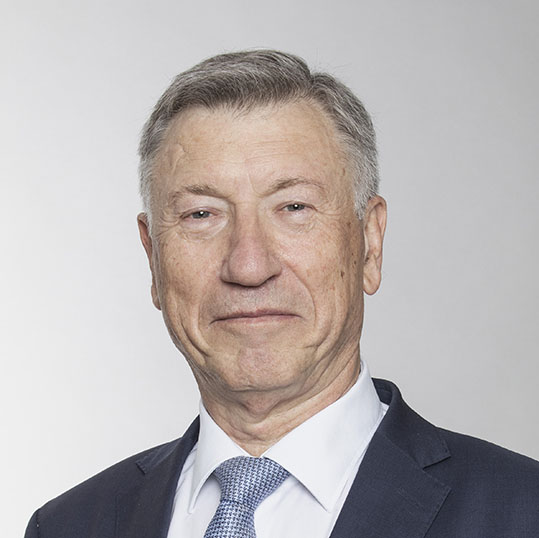
Président de France Hydrogène de 2017 à décembre 2025, Philippe Boucly (X72) dresse un état des lieux précis de la filière française. Entre révision de la stratégie nationale, montée en puissance des projets industriels, clarification du cadre européen et besoins croissants en infrastructures, il décrit une filière qui change d’échelle, mais qui a encore besoin de visibilité, de coordination et de stabilité pour tenir ses promesses à l’horizon 2030.
Quels sont les faits marquants à retenir pour la filière hydrogène en 2025 ?
L’année 2025 a vu plusieurs avancées importantes pour la filière hydrogène. La première est la publication de la stratégie nationale révisée. Elle s’est fait attendre, mais elle a finalement été publiée en avril. Elle va globalement dans le bon sens, même si elle reste, à mes yeux, un peu légère sur certains sujets, en particulier sur les infrastructures, qui sont un point décisif. Toujours en avril, l’État a désigné quatre lauréats dans le cadre de son appel à manifestation d’intérêt sur les carburants de synthèse. Il s’agit d’Engie, d’EDF, de Verso Energy et d’Elyse Energy. Une enveloppe de 100 millions d’euros leur a été allouée pour financer les études de faisabilité. C’est un signal important, d’autant que la France est très bien placée sur ce segment.
Nous avons aussi vu l’inauguration de nouvelles usines de production d’équipements, avec notamment EODev à Antony et Gen-Hy dans le pays de Montbéliard. Cela prolonge les annonces faites ces dernières années sur de grands sites industriels dédiés à la filière.
Autre fait marquant : la création, en juillet, de la société BarMar, chargée d’étudier puis de construire un gazoduc offshore entre Barcelone et Marseille. À terme, il doit permettre d’acheminer vers l’Europe continentale de l’hydrogène produit en Espagne, voire en Afrique du Nord.
Enfin, au niveau européen, la publication en novembre de l’acte délégué sur l’hydrogène bas carbone a été un point très important. Il reconnaît que l’on peut produire de l’hydrogène non seulement avec de l’électricité renouvelable, mais aussi avec de l’électricité nucléaire. Pour la France, cela change beaucoup de choses et remet les acteurs sur un pied d’égalité.
Vous parlez d’une phase de maturation et de consolidation. Qu’est-ce qui distingue concrètement cette étape de la précédente ?
Jusqu’à présent, nous étions surtout dans une phase de démonstration. Le premier plan hydrogène remonte à 2018, puis le grand plan à 2020. Pendant plusieurs années, on a surtout vu émerger des projets pilotes, de quelques mégawatts.
En 2025, nous avons commencé à changer d’échelle. Des projets de plusieurs dizaines de mégawatts apparaissent désormais, et nous allons voir arriver dès cette année des projets de plusieurs centaines de mégawatts. C’est un tournant. Le projet Normand’Hy, qui sera mis en service prochainement par Air Liquide en Normandie, est de 200 MW. Le projet GravitHy, à Fos, vise 700 MW dans la perspective de production d’acier propre par réduction du minerai de fer par l’hydrogène. On n’est plus dans le même monde.
“Des projets de plusieurs centaines de mégawatts arrivent dès cette année. On n’est plus dans le même monde .”
Cette maturation se voit aussi dans la manière de penser les projets. Pendant longtemps, on raisonnait en installations isolées : un électrolyseur ici, une station de recharge là. Désormais, l’approche se pense en écosystèmes. Les grands pôles industriels et portuaires, comme Dunkerque, Le Havre-Rouen, Saint-Nazaire ou Fos, deviennent centraux. Des dynamiques régionales, en Occitanie ou en Auvergne-Rhône-Alpes, par exemple, se structurent également.
Autrement dit, la filière entre dans une phase de consolidation et de structuration. On voit les projets se coordonner, les usages se préciser et les infrastructures commencer à prendre forme, le corridor HY-FEN de Fos à la frontière allemande par exemple.
Peut-on dire que les cas d’usage sont désormais bien identifiés ?
Oui, la faisabilité technique de l’hydrogène n’est plus à démontrer. Les cas d’usage deviennent clairs. Ils concernent d’abord la mobilité lourde : autocars, camions, transport maritime et aérien à travers les carburants de synthèse. Pour le maritime, les solutions restent encore en discussion, entre hydrogène, bio-GNL, ammoniac ou méthanol, mais le besoin est là.
L’autre grand champ d’application, c’est l’industrie. Il s’agit du raffinage, de la chimie, des engrais, de la sidérurgie, et dans certains cas de la chaleur haute température. C’est là que l’hydrogène a toute sa pertinence, là où l’électrification est inopérante.
La consolidation se traduit aussi par des rapprochements industriels. Certaines entreprises ne trouvent pas encore leur marché et disparaissent. D’autres se regroupent. John Cockerill a repris les actifs de McPhy. Alstom a racheté à Cummins sa partie ferroviaire hydrogène. Des coalitions se mettent également en place, comme H2 Accelerate Trucks. Tout cela montre que la filière entre dans un âge plus industriel. »

Quels sont aujourd’hui les principaux indicateurs de progression de la filière en France ?
Aujourd’hui, la France compte 50 stations de recharge en exploitation et 58 en projet. Nous avons environ 50 MW d’électrolyse en fonctionnement, et 250 MW déjà décidés ou en construction. Sur ces 250 MW, 200 sont situés en Normandie, dans le projet porté par Air Liquide avec des électrolyseurs de Siemens Energy.
Sur le terrain, on compte environ 2 400 véhicules à hydrogène en circulation, dont des bus, des autocars, des camions, des bennes à ordures et des véhicules utilitaires légers. La plus grande flotte de taxis à hydrogène du monde se trouve à Paris, opérée par la société HySetCo dans laquelle Uber vient d’investir.
Les perspectives à l’horizon 2030 sont elles aussi significatives. Nous devrions atteindre environ 350 bus, une centaine d’autocars, autour de 250 camions et environ 100 bennes à ordures. Ce sont encore des volumes modestes, mais ils montrent que les usages s’installent.
Sur les carburants de synthèse, la France est particulièrement bien placée. On recense 16 projets sur le territoire, neuf pour l’aérien et sept pour le maritime. C’est, à ma connaissance, le pays qui en compte le plus en Europe sur ce segment.
Au total, près de 90 projets, essentiellement d’électrolyse, sont aujourd’hui en préparation ou en fonctionnement. S’ils aboutissent dans les délais, ils pourraient permettre d’atteindre environ un million de tonnes d’hydrogène à l’horizon 2030. »
Vous insistez sur la nécessité de visibilité. Que recouvre précisément ce besoin pour les industriels ?
Le principal enjeu, pour les industriels, c’est la visibilité. Nous sommes dans une technologie émergente. Les investissements sont lourds, les risques existent, et l’on ne peut pas engager des capitaux importants sans cadre stable.
Cette visibilité doit venir à la fois de l’Europe et de la France. Au niveau européen, l’acte délégué sur l’hydrogène bas carbone a constitué un progrès important. Il a levé un blocage majeur pour les projets français. Mais il reste encore des incertitudes, notamment liées aux clauses de revoyure, qui partent d’une bonne intention mais créent, en pratique, de l’attentisme. En France, le mécanisme de soutien à la production d’hydrogène propre était attendu depuis longtemps. Son principe est simple : compenser, sur la durée, l’écart entre le coût de l’hydrogène propre et celui de l’hydrogène d’origine fossile. C’est indispensable. Mais là encore, les délais ont été longs. Le sujet a été évoqué dès 2021, mais les appels d’offres n’ont été véritablement lancés qu’en fin d’année dernière.
Il faut aussi clarifier les règles d’accès à l’électricité, les tarifs de transport, le statut de consommateur électro-intensif pour les électrolyseurs et la compensation du coût indirect du carbone au-delà de 2030. Sans cela, il est très difficile de bâtir un modèle économique robuste.
Quels sont, à court terme, les leviers les plus efficaces pour développer la demande ?
Le développement de la demande repose sur deux leviers simples : ce que j’appelle, un peu trivialement, la carotte et le bâton.
La carotte, ce sont les aides. Les IPCEI ont joué un rôle très utile. Au plan européen, l’hydrogène est un IPCEI, Important Project of Common European Interest. Cela a permis à des projets d’accéder à des aides d’État pour se financer : gigafactories d’équipements, production d’hydrogène. Le mécanisme de soutien à la production est également essentiel. Il faut aussi citer la compensation du coût indirect du carbone et les soutiens à l’export, qui peuvent aider les entreprises françaises à se positionner à l’international.
Le bâton, ce sont les obligations d’incorporation ou les contraintes de marché. Le règlement ReFuelEU Aviation en est un exemple, puisqu’il impose une part croissante de carburants durables dans l’aviation. D’autres instruments existent ou sont en préparation, notamment dans les transports. L’IRICC, Incitation à la Réduction de l’Intensité Carbone des Carburants, va inciter, sous peine d’amende, les fournisseurs de carburant à proposer une part de combustibles propres dans leur bouquet de fournitures.
L’idée des marchés pilotes est également très prometteuse : identifier des secteurs où le surcoût peut être absorbé par le consommateur final. L’acier en est un bon exemple. Produire de l’acier propre coûte plus cher, mais à l’échelle d’une voiture, cela ne représente qu’un surcoût limité. C’est sur ce type de raisonnement qu’il faut avancer.
Enfin, les marchés publics constituent un levier efficace pour développer la demande.
À quel horizon l’hydrogène bas carbone peut-il devenir compétitif face aux solutions fossiles ?
Il est très difficile de donner une date précise pour une convergence avec les solutions fossiles. Ce serait hasardeux. En revanche, on sait de quoi dépendra cette convergence.
D’abord, de l’innovation. Il reste des progrès à faire sur les performances des équipements, sur leur efficacité énergétique et sur leur durabilité. Concernant l’hydrogène produit par électrolyse, le coût de l’électricité représente environ 75 % du coût total. Toute amélioration de rendement compte donc énormément.
Ensuite, du changement d’échelle. Plus les projets seront nombreux et plus les volumes augmenteront, plus l’expérience industrielle s’accumulera et plus les coûts baisseront. C’est la combinaison de ces deux facteurs, l’innovation et le déploiement, qui permettra à la filière de gagner en compétitivité.
Quelles sont aujourd’hui les priorités en matière de recherche et développement ?
Nous avons en France des acteurs scientifiques de tout premier plan, avec l’IFPEN, le CNRS et le CEA. Ils ont montré leur excellence, notamment par les brevets et les procédés développés. Cet avantage doit être préservé.
Les priorités de R&D sont bien identifiées. L’hydrogène fait l’objet d’un PEPR, programme et équipement prioritaire de recherche. Il faut continuer à travailler sur la fiabilité et la durabilité des piles et des électrolyseurs. Il faut améliorer leur efficacité énergétique. Il faut aussi poursuivre les recherches sur les procédés par plasma et sur l’électrolyse haute température, qui pourraient permettre d’atteindre des rendements bien supérieurs à ceux des technologies actuelles.
Nous avons également un fort besoin de plateformes d’essai et de capacités de test. C’est indispensable pour dérisquer les technologies, accélérer leur certification et réduire les délais de mise sur le marché.
Dans ce domaine, le maintien des financements est essentiel. Malgré les contraintes budgétaires, il ne faudrait pas affaiblir cet effort.
L’hydrogène naturel suscite un intérêt croissant. Comment en évaluez-vous le potentiel réel ?
La France a été pionnière sur l’hydrogène naturel. Le code minier a été adapté dès 2022 pour permettre la recherche dans ce domaine. Des experts français, notamment à l’IFPEN et dans les universités de Pau et de Lorraine, sont très actifs.
Il existe bien de l’hydrogène dans le sous-sol. La question est de savoir le localiser et dans quelles conditions il peut être exploité. En France, six projets de recherche sont en cours et quatre permis d’exploration ont déjà été attribués, principalement dans le piémont pyrénéen et en Lorraine.
Le potentiel est réel, mais nous n’en sommes qu’au stade de l’exploration. Il faut rester prudent. On ne voit pas aujourd’hui de mise en production avant 2035.
Les infrastructures restent souvent présentées comme un verrou majeur. Où en est-on concrètement ?
Pendant longtemps, on s’est surtout concentré sur la production d’hydrogène et sur les équipements. Puis sur les usages. Mais la question du lien entre les deux, c’est-à-dire la logistique et les infrastructures, a été sous-estimée.
Pour le routier, il faut un minimum de stations de recharge. Sans cela, les utilisateurs hésitent. Le règlement européen AFIR fixe un cadre, mais à mes yeux, l’approche du gouvernement français reste trop minimaliste. Il faudrait sans doute viser rapidement au moins 150 stations.
Dans l’aérien, des acteurs comme Aéroports de Paris travaillent déjà sur l’adaptation des plateformes, à la fois pour les usages au sol et pour les carburants de synthèse. Dans le maritime, il faudra développer des capacités de soutage.
Mais le sujet central, ce sont les canalisations. C’est là que la stratégie nationale révisée me semble encore insuffisante. Pourtant, des opérateurs comme NaTran et Teréga ont des projets précis. BarMar, HY-FEN et HySoW pourraient constituer les premiers maillons d’un réseau structurant à l’horizon 2032, avant des extensions vers Le Havre, Dunkerque, puis Nantes.
Ces infrastructures seront essentielles non seulement pour transporter l’hydrogène, mais aussi pour apporter de la flexibilité au système électrique. Les électrolyseurs peuvent s’arrêter et redémarrer rapidement. Ils peuvent donc aider à équilibrer le système électrique. Mais les processus industriels ne sont pas toujours flexibles : il faut donc que l’hydrogène puisse être acheminé vers l’industriel lorsque l’électrolyse s’arrête.
Il faut aussi parler du stockage massif, avec des projets en cavités salines, et du renforcement du réseau électrique, dont les besoins d’investissement sont considérables. C’est un chantier à long terme, d’où la nécessité de s’engager dès maintenant !
L’Industrial Acceleration Act vous paraît-il indispensable pour structurer la filière face à la concurrence internationale ?
Oui, il va dans la bonne direction. Il traduit une prise de conscience européenne : on ne peut pas réussir la transition en affaiblissant l’industrie du continent. Il faut un volet industriel, des règles adoptées plus rapidement, des délais réduits, et une meilleure prise en compte du « Made in Europe ».
“L’hydrogène touche à la fois à la décarbonation, à la réindustrialisation et à l’indépendance énergétique.”
Plus largement, toute politique énergétique doit arbitrer entre trois exigences, ce que l’on appelle le trilemme énergétique : le coût, l’environnement et la sécurité d’approvisionnement, donc la souveraineté. Pendant longtemps, nous avons surtout raisonné en termes d’écologie et de coût immédiat. Les crises récentes ont rappelé à quel point la souveraineté est devenue un enjeu central.
L’hydrogène peut contribuer à cet équilibre, précisément parce qu’il touche à la fois à la décarbonation, à la réindustrialisation et à l’indépendance énergétique.
À quoi ressemblerait, selon vous, un scénario de réussite pour la filière hydrogène française à l’horizon 2030 ?
Pour moi, un scénario de réussite à l’horizon 2030 repose sur quatre conditions.
La première, c’est de réduire les incertitudes et de donner de la visibilité.
La deuxième, c’est la coordination entre la production, les infrastructures et les usages. Si l’un de ces maillons va trop vite ou trop lentement, l’ensemble se déséquilibre.
La troisième, c’est la planification. Les infrastructures prennent du temps. Même avec des procédures simplifiées, il faut plusieurs années pour les concevoir, les autoriser et les construire. Cela suppose aussi un travail d’explication et d’acceptabilité.
“Je suis convaincu que la France dispose de vrais atouts pour devenir une plaque tournante de l’hydrogène et de ses dérivés en Europe.”
La quatrième, c’est la mobilisation de toute l’industrie française. Il manque encore des maillons dans la chaîne de valeur. Il faut les reconstruire ou les sécuriser.
Je suis convaincu que la France dispose de vrais atouts pour devenir une plaque tournante de l’hydrogène et de ses dérivés en Europe. Mais cela suppose aussi de travailler sur les compétences, car aucune filière industrielle ne se développe sans techniciens, sans ingénieurs, sans savoir-faire.
Cela suppose de mobiliser sans tarder toutes les énergies et de jouer ces atouts, en ayant bien conscience que d’autres, et notamment la Chine et son 15e plan, avancent résolument.
Site internet : https://www.france-hydrogene.org/
Articles similaires :
 Le SEDIF au cœur du Grand Paris de l’eau
Le droit social : un monde d’opportunités
Orange met l’intelligence artificielle au service de l’autonomie de ses clients professionnels et de l’efficacité de ses collaborateurs
Pour une gestion individualisée de l’épargne et des investissements
Management de transition : c’est le facteur humain qui fait la différence !